Cobranza
Mora e interés punitorio: cobrar con o sin interés
Cuándo se genera interés por mora, cómo se calcula (simple o compuesto, con días de gracia) y cuándo cobrar una cuota vencida con o sin interés.
Para quién es: cobradores y administradores. Tiempo: 3 minutos. Necesitás: una cuota vencida.
Cuando una cuota se paga después de su vencimiento, el sistema suma un interés por mora por cada día de atraso. Al cobrarla elegís: con interés (cobrás capital + interés) o sin interés (perdonás el interés y cobrás solo el capital).
Para qué sirve
Te protege de los atrasos y te deja decidir caso por caso. Quien paga tarde paga más; y si querés hacerle un favor a un buen cliente, perdonás el interés con un botón.
Qué vas a lograr
Entender cómo se calcula la mora y cobrar una cuota vencida con o sin interés.
Antes de empezar
- El interés se configura una vez en Datos de la empresa: porcentaje diario, día de inicio, si es simple o compuesto y si es retroactivo.
- Los dos botones (con y sin interés) se pueden mostrar u ocultar desde esa misma configuración.
Cómo se calcula
| Ajuste | Qué hace |
|---|---|
| Porcentaje interés mora | Porcentaje por día de atraso (1 = 1 % diario) |
| Día inicio interés mora | A partir de qué día de atraso se cobra (10 = desde el día 10) |
| Mora retroactiva | Si se activa, al pasar ese día se cobran todos los días desde el vencimiento |
| Interés compuesto | El interés de cada día se suma al saldo; apagado = interés simple |
Ejemplo real de la demostración: una cuota de $ 27.225, vencida hace unos cuatro meses, con 1 % diario:
- Interés acumulado: $ 32.670.
- Con interés: se cobran $ 59.895.
- Sin interés: se cobran $ 27.225.
Paso a paso
1. Ubicá la cuota vencida
En Cobro de Cuotas, elegí al cliente y su crédito. Las cuotas vencidas aparecen en rojo con la etiqueta Vencida.
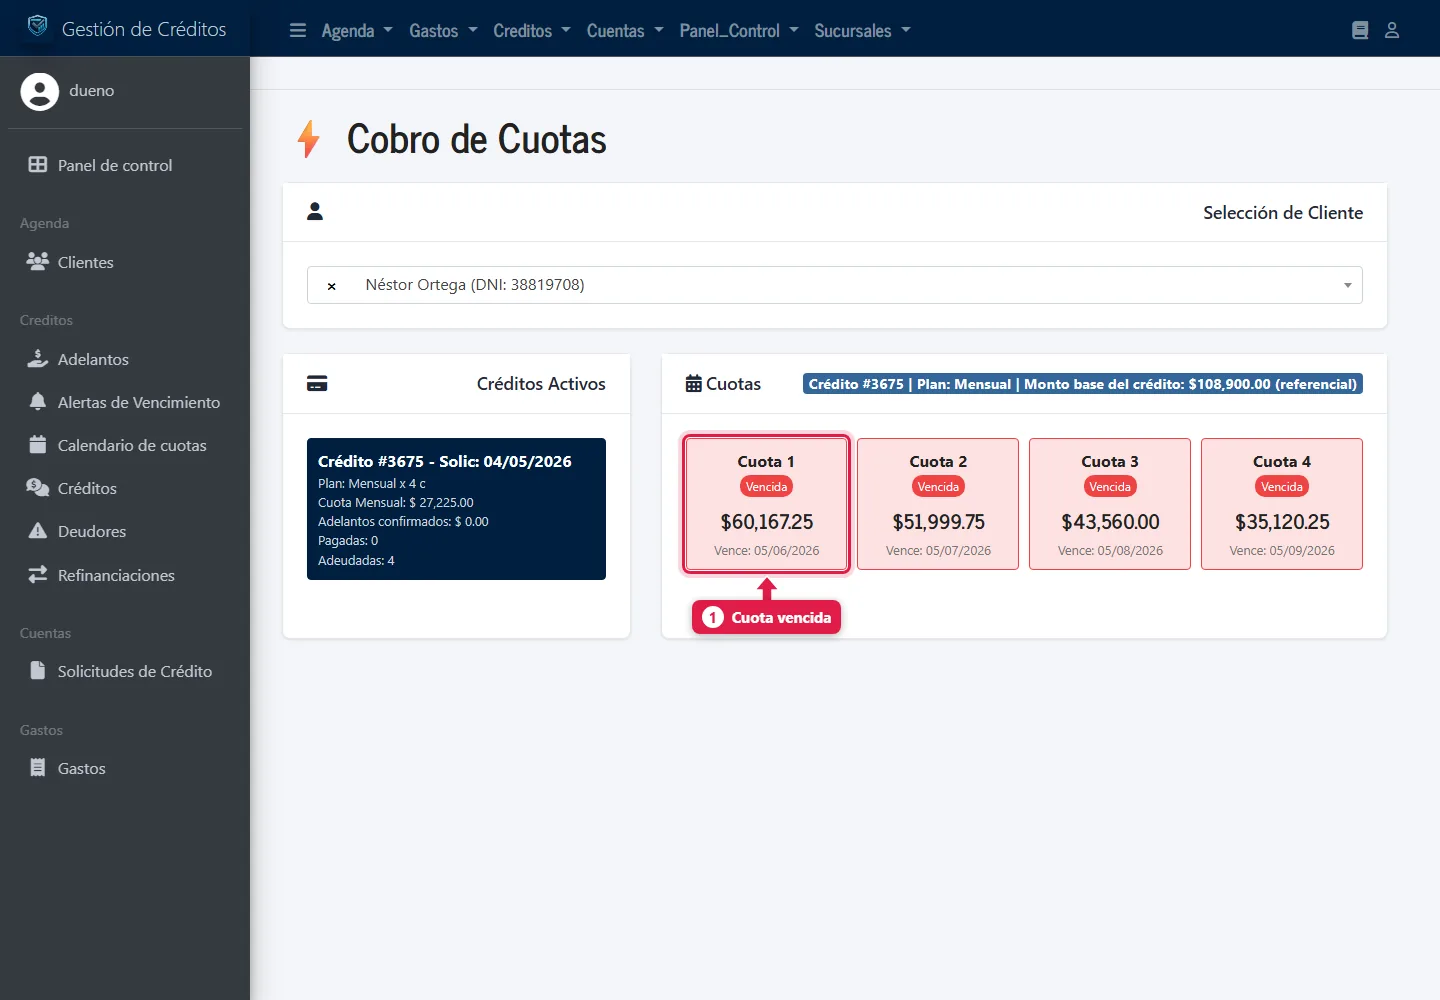
- Tocá una cuota Vencida. Su importe ya incluye el interés acumulado hasta hoy.
2. Cobrá con interés
Tocá Cobrar Total. Aparece el selector Interés por Mora, con Cobrar con interés marcado.
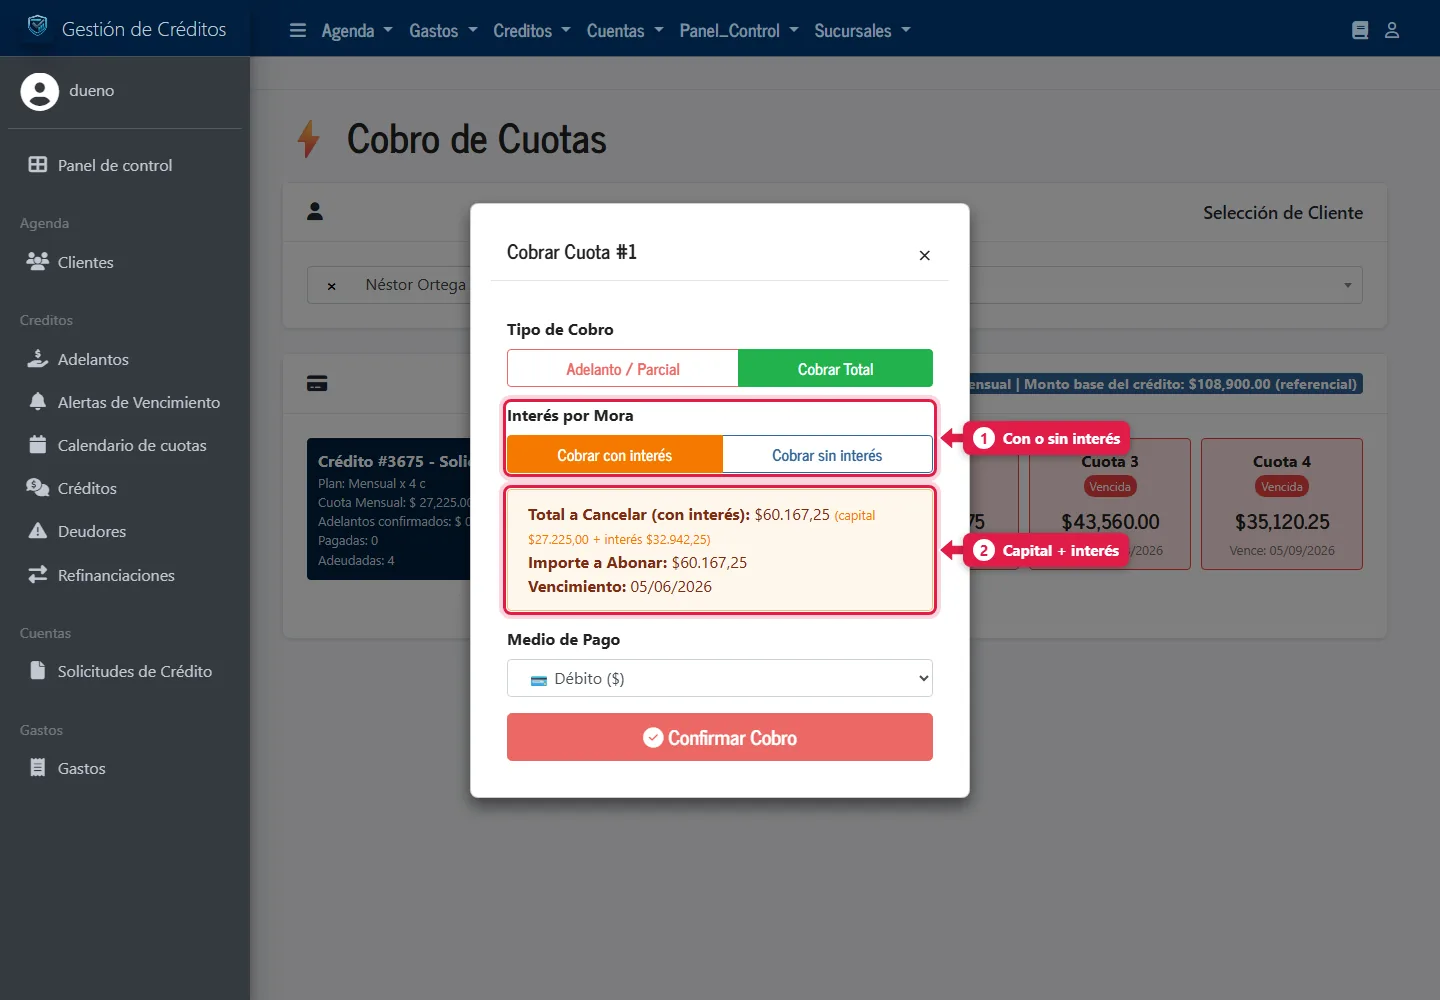
- Cobrar con interés / sin interés: elegís una de las dos.
- Resumen: «Total a Cancelar (con interés)», con el capital y el interés separados. Ese es el Importe a Abonar.
3. O cobrá sin interés
Tocá Cobrar sin interés.
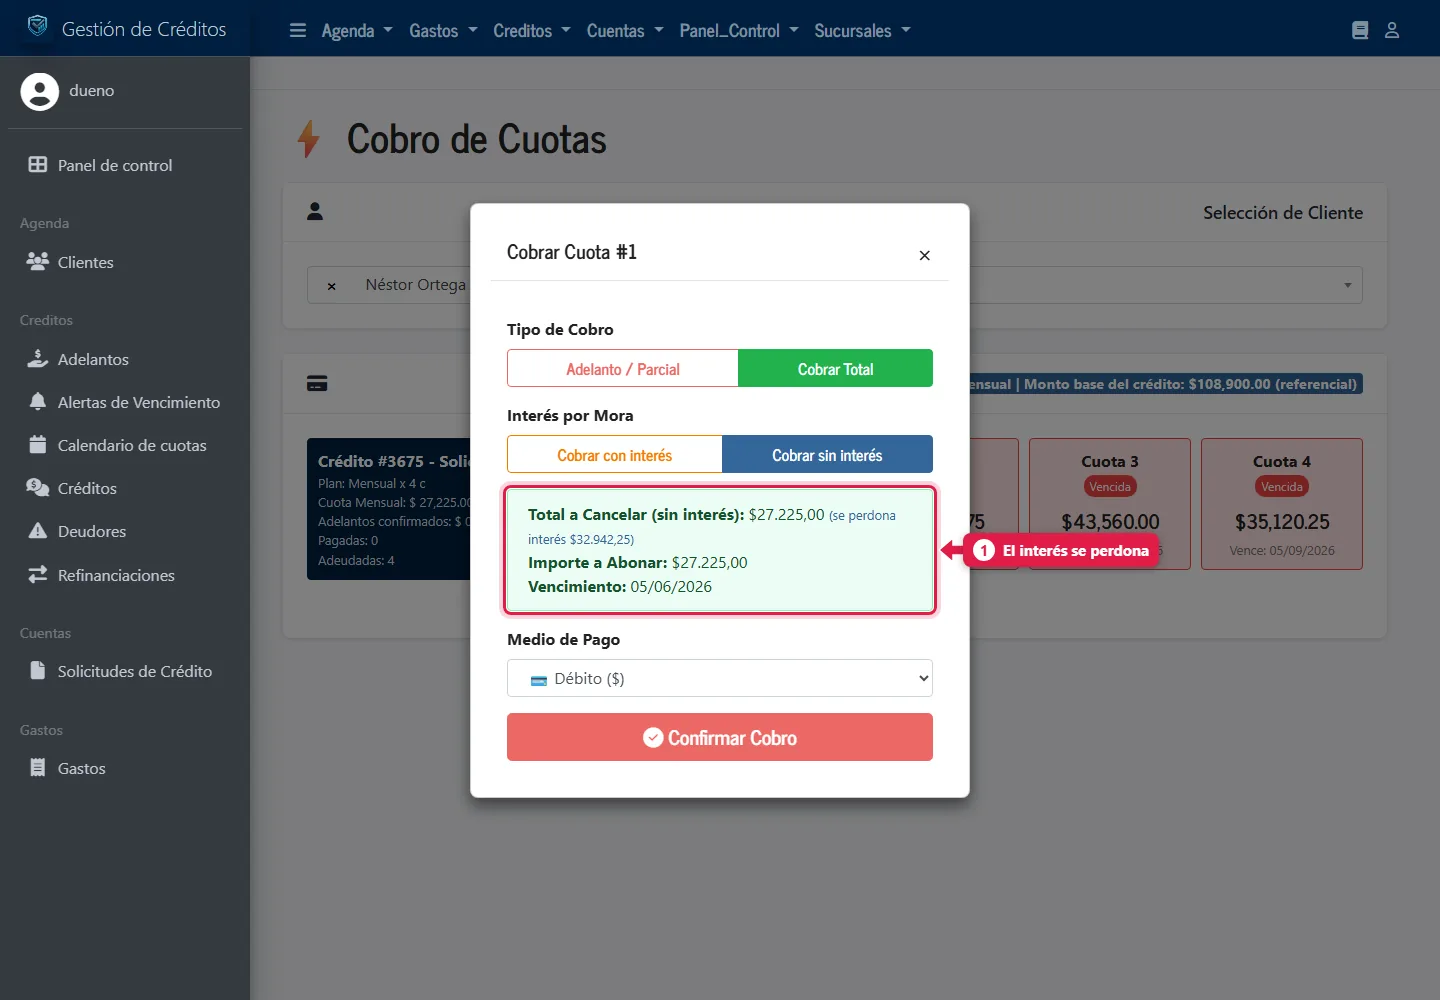
- El resumen cambia a «Total a Cancelar (sin interés)» e indica cuánto interés se perdona.
Elegí el medio de pago y tocá Confirmar Cobro.
4. Verificá el resultado
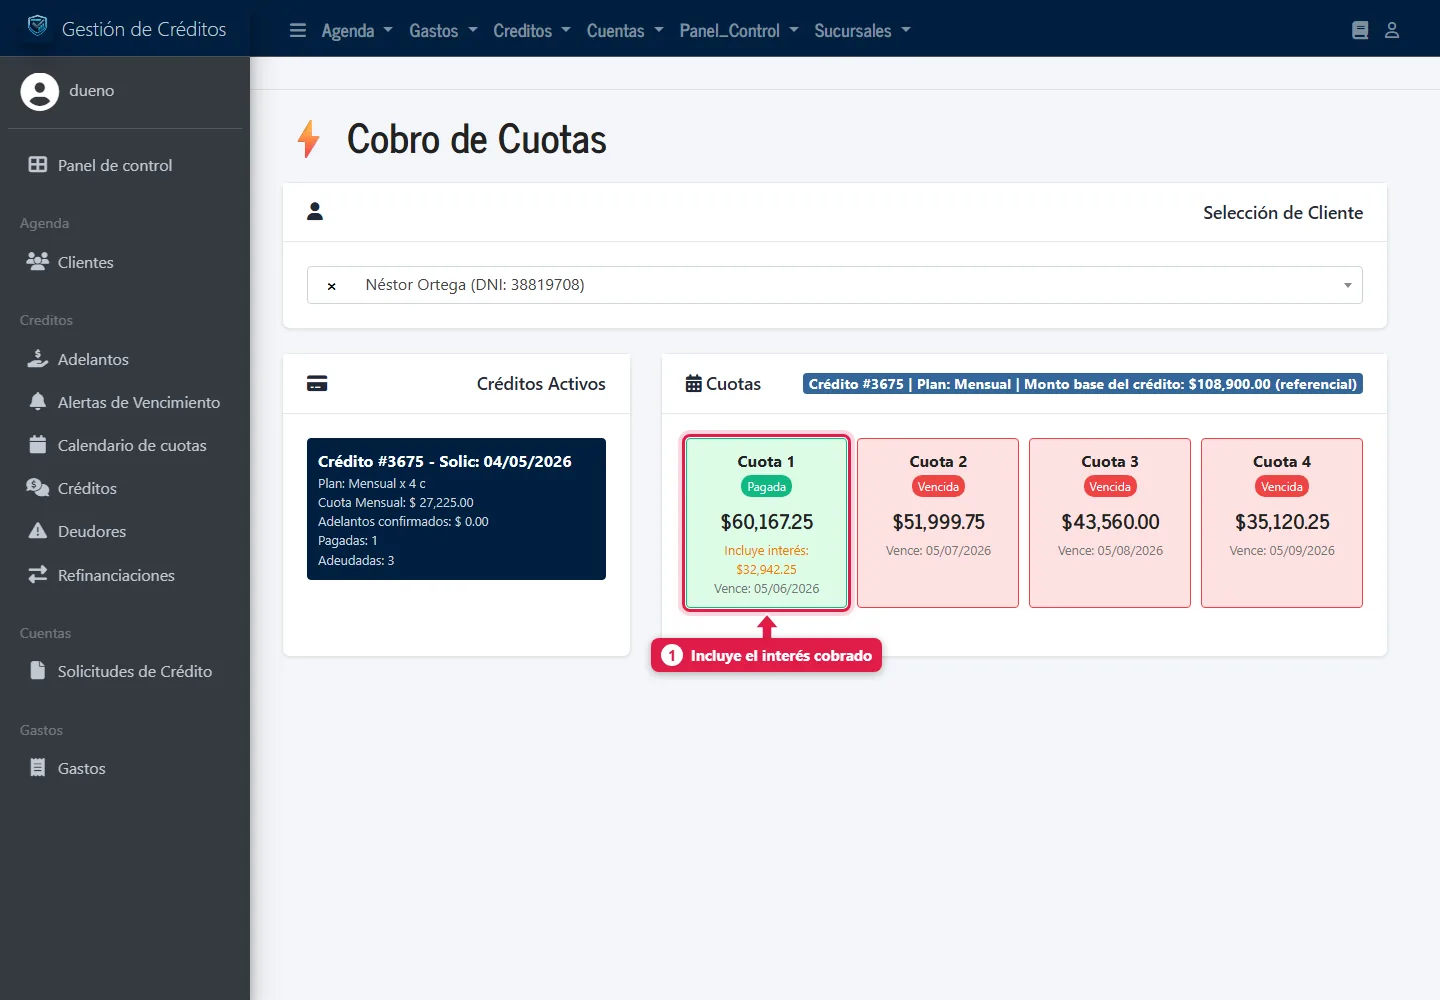
La cuota queda Pagada. Si cobraste con interés, la tarjeta muestra «Incluye interés» con el monto.
Qué pasa por detrás
- Al cobrar con interés, la cuota guarda el interés cobrado y los días de mora al pago; esos datos aparecen en los reportes y en el comprobante.
- Al cobrar sin interés, el interés se guarda en cero (queda constancia de los días de mora).
- Si la cuota tenía adelantos, el interés se calcula sobre el saldo que falta, no sobre el total.
- Un adelanto parcial nunca cobra interés: se descuenta del capital.
Problemas frecuentes
| Si te pasa… | Es porque… | Qué hacer |
|---|---|---|
| No veo el selector de interés | La cuota no está vencida o el interés es cero | Es lo esperado |
| Solo veo «con interés» o solo «sin interés» | El dueño ocultó uno de los dos botones | Se cambia en Datos de la empresa |
| «El cobro total con interés está deshabilitado» | Ese botón está apagado en la configuración | Usá el otro o pedí que lo activen |
| El interés es muy distinto al esperado | Mora retroactiva o compuesto activados | Revisá esos ajustes |
| No puedo cobrar «Total» una cuota vencida | Ambos botones están ocultos | Activá al menos uno |
Preguntas frecuentes
¿Qué es el «interés punitorio»?
Es otro nombre del interés por mora: el recargo por pagar después del vencimiento.
¿El interés se calcula todos los días?
Se calcula en el momento en que abrís la cuota, hasta hoy. Por eso el importe de una cuota vencida sube cada día.